- da oltre 25 anni solo dalla parte dell’Investitore
- +390422230551
- info@studiogrigoletto.eu

Consulenza Finanziaria Indipendente: valore sociale e nodi fiscali al Senato
Ottobre 17, 2026Differenza fra Consulente Monomandatario e Consulente Autonomo (Fee-Only)
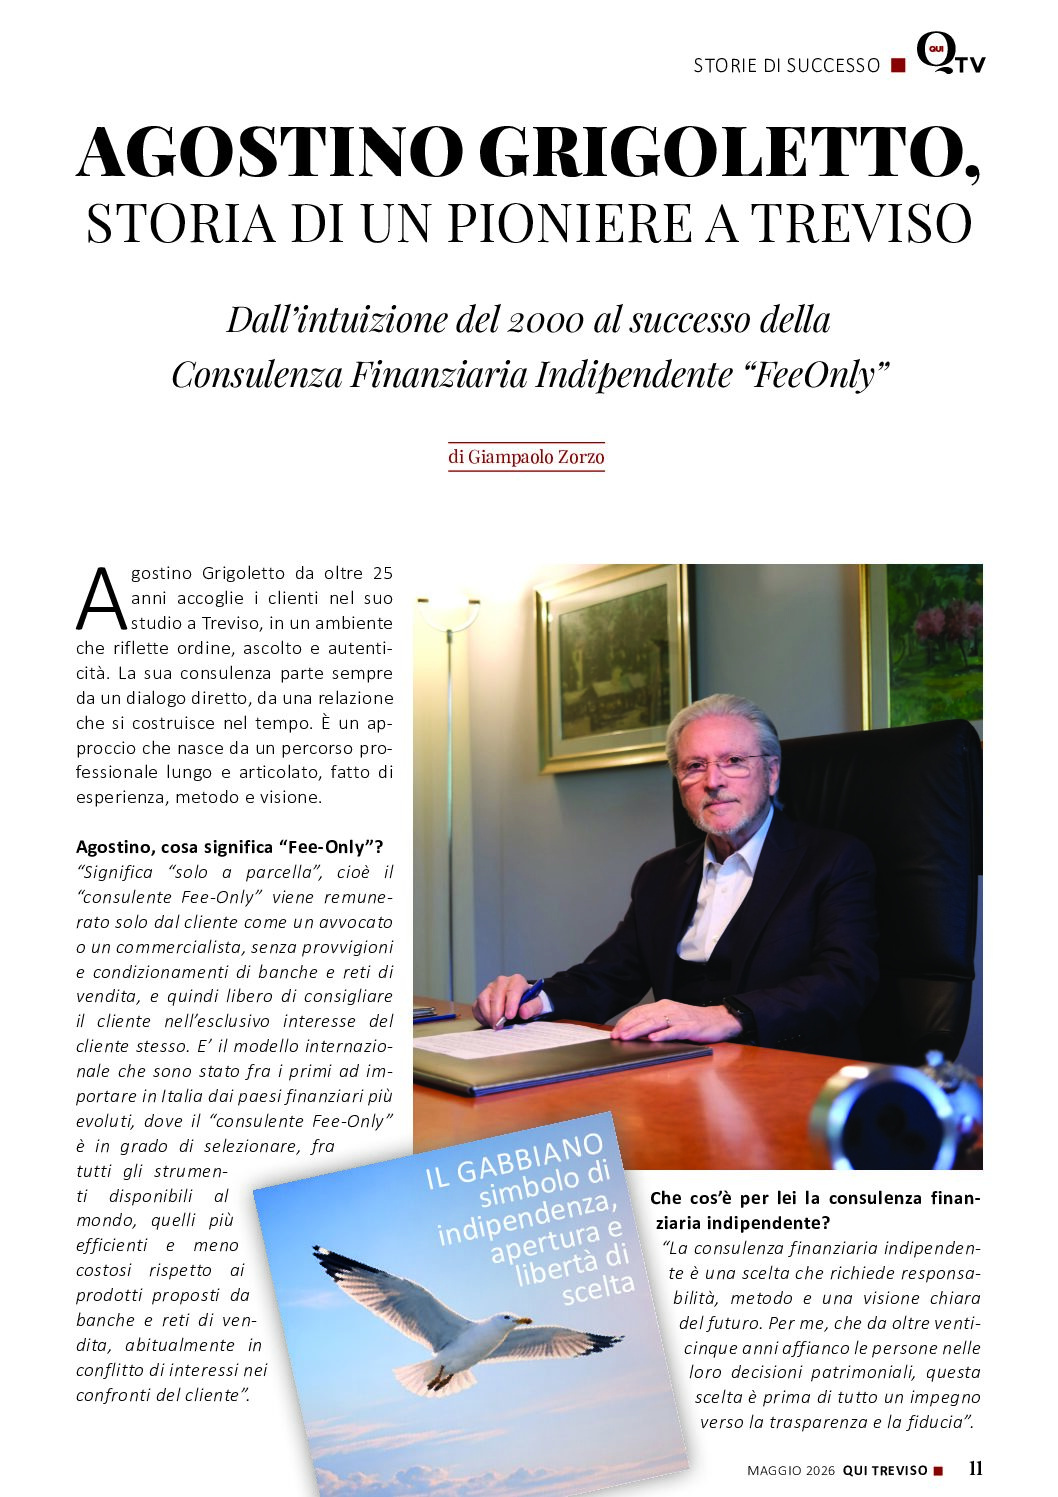
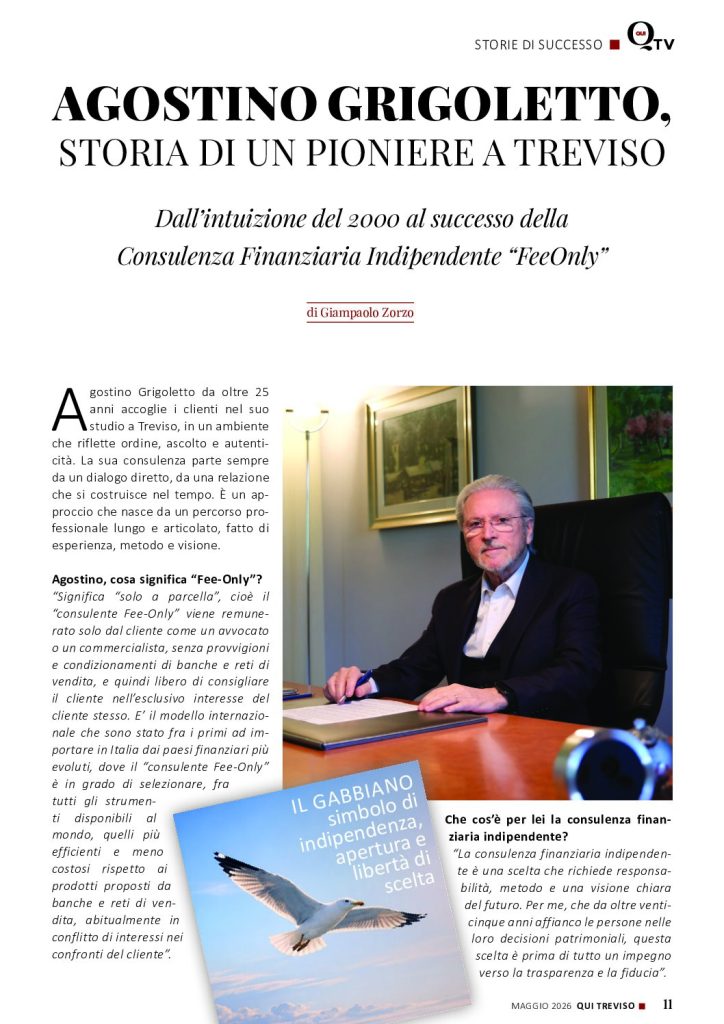
La differenza principale tra un consulente monomandatario (tecnicamente denominato “Consulente finanziario abilitato all’offerta fuori sede”) e un consulente autonomo “fee-only” risiede nel modello di remunerazione, nel livello di indipendenza soggettiva e nel legame con l’intermediario, elementi rigidamente disciplinati dalla normativa europea MiFID II e dall’Albo OCF in Italia.
Ecco un confronto diretto per comprendere le differenze strutturali dei due modelli:
- Datore di lavoro / Mandante: Il Consulente Monomandatario opera in nome e per conto di un solo intermediario (es. una banca o una rete distributiva). Il Consulente Autonomo (Fee-Only) è un libero professionista o una società (SCF) totalmente privo di mandati societari.
- Da chi viene pagato? Il Consulente Monomandatario viene pagato dalla Banca mandante tramite provvigioni, incentivi o storni sui prodotti acquistati dal cliente. Il Consulente Autonomo (Fee-Only) viene pagato esclusivamente dal cliente tramite una parcella esplicita (fee) prestabilita.
- Uso del denaro del cliente: Il Consulente Monomandatario può inserire gli ordini e perfezionare i contratti per conto della banca. Il Consulente Autonomo (Fee-Only) non tocca mai il denaro del cliente; fornisce raccomandazioni e il cliente opera in autonomia nella propria banca.
- Catalogo Prodotti: Per il Consulente Monomandatario è limitato prevalentemente ai prodotti distribuiti o approvati dalla banca mandante. Per il Consulente Autonomo (Fee-Only) è potenzialmente infinito; può consigliare qualsiasi strumento quotato sul mercato.
Conflitto d’interesse: Nel Consulente Monomandatario è intrinseco, poiché la sua remunerazione cresce in base al tipo e alla quantità di prodotti venduti. Nel Consulente Autonomo (Fee-Only) è assente per legge; gli è vietato ricevere qualsiasi commissione o retrocessione da terzi.
- Il Consulente Finanziario Monomandatario (Abilitato all’offerta fuori sede)
Questa figura rappresenta l’evoluzione del vecchio “promotore finanziario”. Sebbene possa operare anche con un rapporto di libera professione (Partita IVA), è legato a doppio filo all’istituto bancario che gli conferisce il mandato.
- Vantaggi: Il cliente ha alle spalle una struttura bancaria e un’interfaccia operativa diretta (il consulente può eseguire materialmente le operazioni sul conto del cliente).
- Limiti commerciali: Il professionista deve rispondere a budget commerciali ed è incentivato a collocare i prodotti finanziari della casa o dei partner della propria banca, i quali spesso integrano costi di gestione impliciti (e occulti) più elevati per remunerare la rete di vendita.
2.Il Consulente Finanziario Autonomo (Indipendente o Fee-Only)
Questa figura, istituita formalmente in Italia con le apposite sezioni dell’Albo OCF a fine 2018, ricalca il modello del commercialista o dell’avvocato.
• Il funzionamento: Il cliente sottoscrive un contratto di consulenza e paga una parcella fissa o percentuale prestabilita sull’asset patrimoniale complessivo. Il consulente non vende nulla; analizza la situazione del cliente, tiene conto delle sue esigenze, suggerisce un’asset allocation, redige una pianificazione e rilascia raccomandazioni d’investimento personalizzate ed efficienti (ad esempio prediligendo strumenti a basso costo come gli ETF).